


Por Cristina Teixeira
REGRAS DE RESIDÊNCIA FISCAL DOS EUA
Os indivíduos tornam-se residentes fiscais nos EUA se um dos seguintes testes for cumprido: se forem cidadãos dos EUA; se possuírem green card ou se ultrapassarem 183 dias em solo norte-americano em fórmula de “teste de presença substancial” que considera os dias passados nos últimos 3 anos.
Ao se mudarem para os EUA pela rota EB-5, os investidores recebem um cartão de residente permanente. Neste caso, a residência fiscal nos EUA começa no dia da primeira entrada no país com o green card ou quando o green card é emitido, caso o indivíduo já esteja nos EUA. É possível, no entanto, que a residência fiscal nos EUA começa ainda mais cedo para quem já está em solo americano, dependendo do tipo de visto que possuía antes de obter o green card e do número de dias que passou nos EUA
Uma vez titular do green card, um indivíduo é sempre residente fiscal nos EUA, a menos que uma das exceções à regra de residência se aplique ou o indivíduo renuncie ao green card.
EXCEÇÕES DE RESIDÊNCIA FISCAL
Existem exceções à regra de residência fiscal nos EUA. Indivíduos portadores de green card podem invocar a regra de desempate por tratado tributário. Nesse caso, a renda estará isenta de impostos nos EUA de acordo com o tratado, desde que o indivíduo mantenha seu centro de interesses principal no país com o qual os EUA assinaram um tratado tributário.
Outra exceção se aplica à prova de presença substancial, podendo ser concedida a estudantes. Muitos imigrantes vêm primeiro para os EUA para estudar, decidem ficar de forma permanente e escolhem a rota EB-5. Quando estiver nos EUA com visto de estudante, os dias de presença são considerados isentos e não contam para a fórmula de 183 dias. Como resultado, a pessoa é considerada não residente nos EUA e está sujeita apenas ao imposto dos EUA sobre rendimentos e activos provenientes dos EUA. Esta isenção pode ser usada por até 5 anos civis durante a vida de uma pessoa.
TRIBUTAÇÃO EM BASE MUNDIAL
Todos os residentes fiscais dos EUA são tributados mundialmente, o que significa que toda a renda auferida deve ser declarada nos EUA, independentemente do país de origem. Existem mecanismos na lei, no entanto, para evitar a dupla tributação ou mesmo a isenção total do imposto nos EUA.
Atualmente, as alíquotas de imposto dos EUA sobre a renda ordinária variam de 10% a 37%. O valor da renda está sujeito a cada nível de imposto depende da situação de declaração do contribuinte: solteiro, chefe de família (HOH), casado declarando separadamente (MFS) ou casado declarando em conjunto (MFJ).
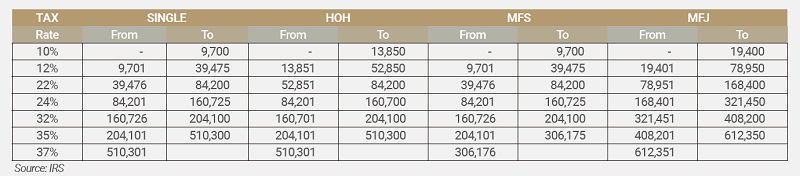
A receita ordinária inclui salários, serviços, juros, dividendos, aluguéis, ganhos de capital de curto prazo, rendimentos de entidades pass-thru, entre outros.
As mais-valias de longo prazo aplicam-se a activos detidos há mais de 1 ano e estão sujeitas a taxas de imposto reduzidas, conforme mostrado abaixo:
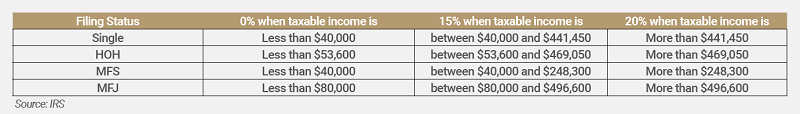
Os EUA também podem tributar o rendimento do investimento em 3.8%, dependendo do nível de rendimento dos contribuintes. Isso é chamado de imposto de renda de investimento líquido.
Além do imposto de renda federal, os contribuintes podem estar sujeitos ao imposto de renda estadual e municipal, dependendo de onde decidirem morar e trabalhar nos EUA.
COMO EVITAR ARMADILHAS FISCAIS E MINIMIZAR A CARGA DO IMPOSTO DE RENDA DOS EUA
Existem estratégias que podem ser implementadas antes do início da residência fiscal nos EUA. Essas estratégias podem minimizar a carga tributária norte-americana observada após a mudança para o país.
Aceleração de eventos : Muitas vezes, os investidores possuem ações de entidades estrangeiras que acumularam lucros ao longo dos anos, os quais ainda não foram distribuídos aos seus proprietários. Além disso, podem existir ativos com ganhos acumulados não realizados que podem ser vendidos. Recomenda-se acelerar eventos como esses para que ocorram antes da mudança para os EUA, evitando assim completamente a tributação americana.
Ajuste de base : Para ativos que não podem ser vendidos antes da residência fiscal nos EUA e que possuem ganhos acumulados não realizados, existem estratégias de planejamento tributário para ajustar o valor de custo desses ativos ao seu valor justo de mercado antes do início da residência fiscal nos EUA. Como resultado, a futura venda dos ativos não estará sujeita à tributação nos EUA sobre o ganho acumulado antes do início da residência fiscal nos EUA. Somente o aumento de valor após o início da residência fiscal nos EUA estará sujeito à tributação nos EUA.
Entidades estrangeiras : O tratamento tributário americano para entidades estrangeiras pode ser escolhido pelos contribuintes americanos. Essa escolha pode minimizar a carga tributária, permitindo que os contribuintes individuais americanos compensem o imposto de renda pago pela entidade estrangeira com o imposto devido nos EUA. Esse mecanismo de compensação evita a chamada "bitributação", quando a renda é tributada duas vezes, por dois países diferentes. Se essa escolha não for feita antes do início da residência fiscal nos EUA, o indivíduo pode perder a oportunidade de aplicar um tratamento tributário americano mais vantajoso à renda proveniente dessas fontes estrangeiras.
Entidades estrangeiras controladas : Empresas controladas por indivíduos que planejam se mudar para os EUA e se tornarem residentes fiscais americanos são consideradas entidades estrangeiras controladas. Para essas entidades, além da opção de tratamento mencionada anteriormente, existe a possibilidade de adiar o pagamento do imposto de renda nos EUA por meio da constituição de uma empresa americana, desde que os lucros e ganhos sejam reinvestidos em atividades comerciais.
Fundos Mútuos Estrangeiros : Deve-se dar atenção especial aos fundos mútuos estrangeiros. Estes são geralmente considerados Empresas de Investimento Estrangeiras Passivas (ou PFICs, na sigla em inglês) nos EUA. As PFICs são fortemente tributadas – se nenhuma opção especial for feita ou puder ser feita, os EUA tributarão a renda proveniente de PFICs à alíquota máxima do imposto de renda individual durante o período em que o contribuinte detinha ações da PFIC enquanto residente fiscal nos EUA. Essa alíquota está atualmente em 37%.
PLANEJAMENTO TRIBUTÁRIO IMOBILIÁRIO
Outro aspecto preocupante ao se mudar para os EUA pela rota EB-5 é o imposto sobre heranças. Os titulares de green card são geralmente considerados domiciliados nos EUA. Como resultado, todos os seus ativos mundiais estão sujeitos ao imposto sobre heranças e doações nos EUA. A alíquota do imposto é de 40% para ativos avaliados acima de US$ 1 milhão.
Atualmente existe uma isenção vitalícia de aprox. US$ 11.6 milhões por pessoa[1]. Isto significa que apenas os activos avaliados acima deste limite estarão sujeitos ao imposto sobre bens e doações dos EUA a 40%.
Para famílias com um nível substancial de riqueza, existem estratégias para remover activos do património dos EUA e tributação sobre doações, se forem implementadas antes da mudança para os EUA. Uma opção é doar activos aos beneficiários antes da mudança. Outra é estabelecer um trust irrevogável. As famílias também podem optar por adquirir uma apólice de seguro de vida para cobrir futuras obrigações fiscais sobre heranças ou uma combinação de todas essas estratégias.
NUNCA É TÃO CEDO PARA COMEÇAR A PLANEJAR
Dado o impacto financeiro significativo dos impostos dos EUA sobre o rendimento e os activos estrangeiros de um indivíduo, é imperativo planear antes da mudança. Nunca é cedo para começar a planejar. Algumas estratégias podem precisar ser implementadas pelo menos 2 anos antes da mudança para serem eficazes e aceitas pelo IRS.
Observações:
[1] Espera-se que este limite seja reduzido pela metade em 2026, de acordo com a legislação atual dos EUA.
Cristina Teixeira
Cristina S. Teixeira é fundadora da 2A International Tax Advisors, com escritórios em Miami e São Paulo, Brasil. Ela é especializada em serviços de consultoria tributária nos EUA para clientes internacionais que buscam se mudar ou investir nos EUA. Ela também tem experiência em questões tributárias em todos os principais países da América Latina e nos EUA, onde é contadora pública certificada e profissional fiduciária e imobiliária. Teixeira é bacharel em administração de empresas e pós-graduado pela Fundação Getulio Vargas no Brasil.
Ver o perfil completoAVISO LEGAL: As opiniões expressas neste artigo são exclusivamente do autor e não representam necessariamente as opiniões da editora e de seus funcionários. ou suas afiliadas. As informações encontradas neste site pretendem ser informações gerais; não é um aconselhamento jurídico ou financeiro. Aconselhamento jurídico ou financeiro específico só pode ser prestado por um profissional licenciado e com pleno conhecimento de todos os factos e circunstâncias da sua situação particular. Você deve consultar especialistas jurídicos, de imigração e financeiros antes de participar do programa EB-5. Publicar uma pergunta neste site não cria uma relação advogado-cliente. Todas as perguntas que você postar estarão disponíveis ao público; não inclua informações confidenciais em sua pergunta.
